Ein Gebäudebrand – und alles ist verloren?

Haus & Gebäude
21.10.2026

Inhaltsverzeichnis

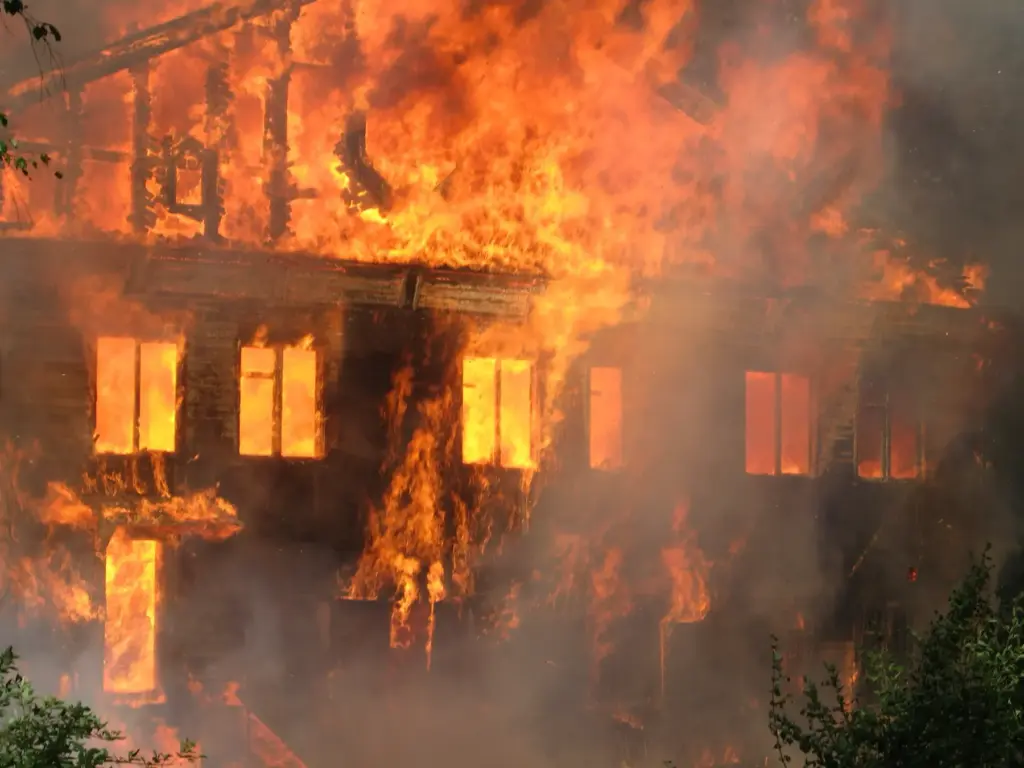
Brennendes Wohnhaus in voller Ausdehnung.

Nachts weckt Dich der Rauchmelder, zwei Stunden später steht die Feuerwehr vor einem schwarzen Giebel. Was jetzt? Der erste Gedanke ist meistens, dass alles weg ist. Tatsächlich ist genau das der Moment, für den eine Wohngebäude- und eine Hausratversicherung gemacht sind: Sie finanzieren den Wiederaufbau, zahlen das Hotel und übernehmen die Kosten, an die in dieser Nacht niemand denkt. Dieser Beitrag zeigt, was nach einem Gebäudebrand geleistet wird und worauf es in den ersten Tagen ankommt.

Die ersten Tage nach dem Brand

Zuerst zählt nur, dass alle in Sicherheit sind. Danach geht es um Dokumentation und darum, den Schaden nicht größer werden zu lassen. Beides ist eine Obliegenheit, also eine vertragliche Pflicht aus Deinem Vertrag.

Infobox: Sofort erledigen
  • Schaden unverzüglich der Schleswiger melden und Weisungen einholen
  • Nichts entsorgen und nichts verändern, bevor der Schaden aufgenommen ist
  • Brandstelle fotografieren und filmen, auch Nebenräume und Rauchschäden
  • Gebäude gegen Witterung und unbefugtes Betreten sichern, notfalls bewachen lassen
  • Zerstörte und beschädigte Sachen listen, Belege und alte Fotos zusammentragen
  • Im Urlaub? Die Rückreisekosten sind mitversichert, in Basis bis 1.000 €, in Top und Top Plus bis 5.000 €
  • Mieterinnen und Mieter informieren, wenn Wohnungen unbenutzbar geworden sind

Was die Wohngebäudeversicherung nach einem Brand zahlt

Brand ist nach den Bedingungen ein Feuer, das ohne bestimmungsgemäßen Herd entstanden ist oder ihn verlassen hat und sich aus eigener Kraft ausbreiten kann. Liegt ein solcher Versicherungsfall vor, sind Grundlage der Entschädigung die ortsüblichen Wiederherstellungskosten des Gebäudes, einschließlich Architektengebühren sowie Konstruktions- und Planungskosten.

Der Unterschied zwischen gut und knapp versichert liegt aber bei den Nebenkosten. Aufräumungs- und Abbruchkosten, Bewegungs- und Schutzkosten sind in allen drei Produktlinien enthalten, ebenso Mehrkosten durch behördliche Auflagen, Preissteigerungen und Technologiefortschritt. Und solange Dein Haus unbewohnbar ist, zahlt die Versicherung Hotel und Mietwert bis zu den jeweils geltenden Grenzen.

Leistungen nach einem Gebäudebrand

Leistung Basis Top Top Plus
Aufräumungs-, Abbruch-, Bewegungs- und Schutzkosten
Versichert Versichert
Mehrkosten durch behördliche Auflagen, Preissteigerungen und Technologiefortschritt
Versichert Versichert
Hotelkosten bis die Wohnung wieder bewohnbar ist, subsidiär bis 100 € pro Tag max. 100 Tage bis 150 € pro Tag max. 12 Monate bis 150 € pro Tag max. 24 Monate
Mietausfall und Mietwert bis die Räume wieder benutzbar sind Haftzeit bis 12 Monate Haftzeit bis 12 Monate Haftzeit bis 12 Monate
Bewachungskosten max. 3 Tage je bis 150 € max. 5 Tage je bis 150 € max. 10 Tage je bis 150 €
Sachverständigenkosten ab 10.000 € voraussichtlicher Entschädigung – bis 25.000 € bis 50.000 €
Regiekosten ab 10.000 € Schaden, ohne Gutachter, Architekt oder Bauunternehmen – bis 5.000 € bis 10.000 €
Rückreisekosten aus dem Urlaub bis 1.000 € bis 5.000 € bis 5.000 €
Grob fahrlässig herbeigeführte Schäden Verzicht auf den Einwand bis 2,5 % der VSU
Vereinbart Vereinbart
Beachte: „Versichert“ bedeutet Entschädigung bis zur vereinbarten Versicherungssumme. Die Hotelkosten sind subsidiär: Kann eine andere Versicherung für denselben Schaden leisten, geht diese vor.

Zwei Posten lohnen einen zweiten Blick. Sachverständigenkosten heißt: Du darfst bei einem Schaden über 10.000 € einen eigenen Gutachter beauftragen, und die Kosten werden in Top bis 25.000 € und in Top Plus bis 50.000 € übernommen. Regiekosten ersetzen Deinen eigenen Aufwand für Koordination und Beaufsichtigung des Wiederaufbaus, wenn Du weder Gutachter noch Architekt oder Bauunternehmen damit beauftragst.

Was die Hausratversicherung ersetzt

Möbel, Kleidung, Geschirr, Elektrogeräte: Alles, was nicht zum Gebäude gehört, läuft über die Hausratversicherung. Ersetzt wird der Neuwert, also die Wiederbeschaffung gleichwertiger neuer Sachen.

Infobox: Hausrat nach dem Feuer

  • Brandschäden am Hausrat sind in allen Produktlinien versichert, Rauch- und Rußschäden in Basis bis 1.000 €, in Top und Top Plus bis zur Versicherungssumme
  • Aufräumungs-, Bewegungs- und Schutzkosten sind in allen Produktlinien enthalten
  • Hotelkosten pro Tag: Basis 0,1 % der Versicherungssumme für maximal 100 Tage, Top 0,2 % für bis zu 12 Monate, Top Plus 0,5 % für bis zu 24 Monate
  • Psychologische Betreuung nach Einbruch, Raub und Brand: Top bis 1.000 €, Top Plus bis 2.500 €. Voraussetzung ist unter anderem, dass die Krankenversicherung die Kosten ablehnt und die Behandlung innerhalb von drei Monaten nach dem Ereignis beginnt
  • In der Wohngebäudeversicherung gibt es die psychologische Betreuung nach Brand ebenfalls, dort als Teil des zubuchbaren Kostenpakets „Notfall“

Neuwert nur bei Wiederaufbau: die Drei-Jahres-Frist

Diesen Punkt übersehen viele. Den Teil der Entschädigung, der über den Zeitwert hinausgeht, den Neuwertanteil, bekommst Du nur, wenn Du innerhalb von drei Jahren nach dem Schaden sicherstellst, dass Du das Geld für die Wiederherstellung in gleicher Art und Zweckbestimmung an der bisherigen Stelle verwendest. Ist das rechtlich nicht möglich oder wirtschaftlich nicht zu vertreten, genügt der Wiederaufbau an anderer Stelle in Deutschland. Der Zeitwert wird unabhängig davon gezahlt. Verwendest Du den Neuwertanteil schuldhaft nicht für den Wiederaufbau, musst Du ihn zurückzahlen.

Fällig wird der Neuwertanteil, sobald Du nachgewiesen hast, dass die Wiederherstellung sichergestellt ist.

Infobox: Wo die Grenzen liegen und keine Versicherung besteht

  • Sengschäden ohne Brand, etwa der Funke aus dem Kamin im Teppich. Sind sie Folge eines versicherten Brandes, sind sie eingeschlossen
  • Nutzfeuer- und Wärmeschäden, also Schäden an Sachen, die bestimmungsgemäß Feuer oder Wärme ausgesetzt werden
  • Erdbeben als Ursache, ohne Rücksicht auf mitwirkende Ursachen
  • Schäden an Verbrennungskraftmaschinen durch Explosionen im Verbrennungsraum
  • Vorsätzlich herbeigeführte Schäden. Bei grober Fahrlässigkeit verzichtet die Schleswiger dagegen auf den Einwand, in Basis bis 2,5 % der Versicherungssumme, in Top und Top Plus ohne diese Begrenzung

FAQ: Gebäudebrand und Versicherung

Fazit: Verloren ist weniger, als es sich anfühlt

Ein Gebäudebrand ist ein Einschnitt, aber kein Totalverlust Deiner Werte. Die Wohngebäudeversicherung finanziert den Wiederaufbau samt Aufräumung, Gutachter und Unterbringung, die Hausratversicherung ersetzt die Einrichtung zum Neuwert. Wichtig sind drei Dinge: sofort melden, nichts vorschnell entsorgen und die Drei-Jahres-Frist im Blick behalten. Was Dein Vertrag im Ernstfall leistet, schauen wir gern gemeinsam an.