Der richtige Schutz Deines Wintergartens

Haus & Gebäude

Inhaltsverzeichnis

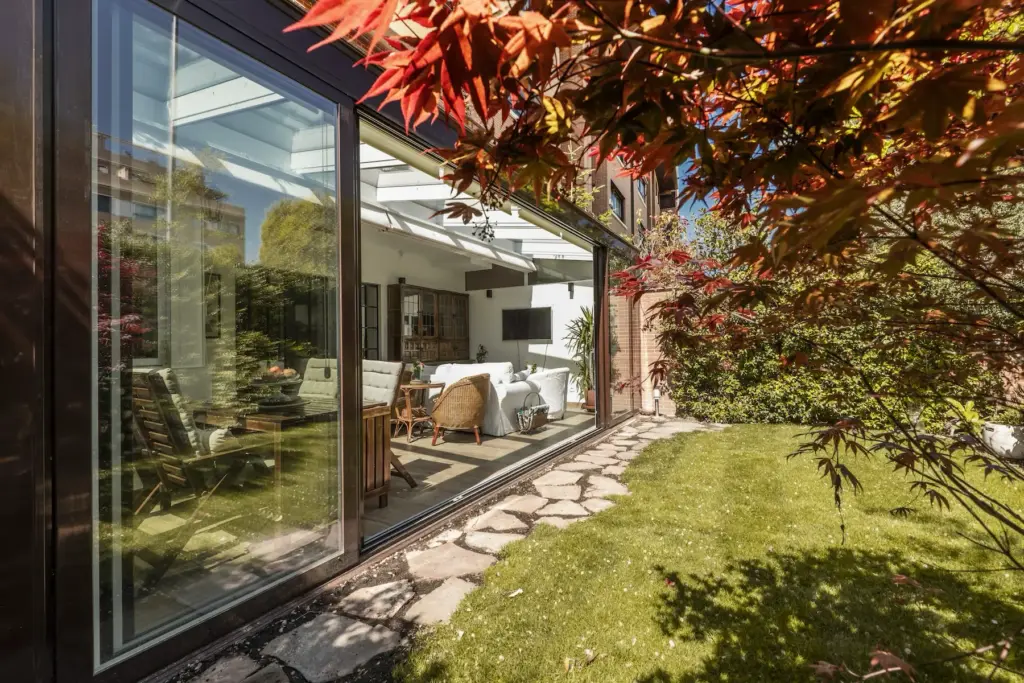
Geöffnete Fensterfront eines Wintergartens.

Ein Wintergarten ist gebautes Lebensgefühl: Licht, Ausblick, ein Stück Garten im Wohnzimmer – und quadratmeterweise Glas. Genau das macht ihn versicherungstechnisch besonders: Kaum ein Gebäudeteil vereint so viel empfindliche Fläche mit so viel wertvoller Einrichtung. Wir zeigen, welche Versicherungen zusammenspielen müssen, damit Dein Wintergarten rundum geschützt ist.

Drei Policen für einen Wintergarten

Der Wintergarten berührt gleich drei Versicherungsbereiche – und jede Police hat ihre eigene Zuständigkeit:

Die Wohngebäudeversicherung schützt den Wintergarten als Gebäudebestandteil: Konstruktion, Rahmen, Dach und Verglasung sind gegen die Grundgefahren Feuer, Sturm (ab Windstärke 8), Hagel und Leitungswasser versichert. Der Hagelschauer, der das Glasdach zertrümmert, oder der Sturm, der die Konstruktion beschädigt – klassische Fälle für die Gebäudeversicherung.

Die Glasversicherung schließt die Lücke, die der Gebäudeschutz lässt: den Glasbruch ohne versicherte Gefahr. Der Ast, der bei Windstärke 5 aufs Dach fällt, der Vogel, der gegen die Scheibe fliegt, der thermische Bruch an einem heißen Sommertag, der Ball der Kinder – all das ist kein Sturm und kein Hagel, sondern ein Fall für die Glasversicherung. Wichtig bei der Schleswiger: Scheiben von Wintergärten sind nur im Tarif Top Plus versichert – im Tarif Top besteht diese Deckung nicht. Wer einen Wintergarten hat, sollte also gezielt zum Top Plus greifen.

Die Hausratversicherung kümmert sich um den Inhalt: Loungemöbel, Pflanzen in Kübeln, Elektronik, Teppiche. Der Wintergarten gehört als Teil der Wohnung zum Versicherungsort – das Inventar ist damit gegen Feuer, Einbruchdiebstahl, Leitungswasser, Sturm und Hagel versichert wie jeder andere Hausrat.

Wintergarten-Schäden und ihre Versicherungen

Schaden Zuständig
Sturm ab Windstärke 8 zerstört Verglasung
Versichert Wohngebäudeversicherung
Hagel zertrümmert das Glasdach
Versichert Wohngebäudeversicherung
Ast fällt bei normalem Wind aufs Dach
Versichert Glasversicherung
Top Plus
Thermischer Glasbruch im Sommer
Versichert Glasversicherung
Top Plus
Ball der Kinder trifft die Scheibe
Versichert Glasversicherung
Top Plus
Einbruch durch den Wintergarten – gestohlene Möbel
Versichert Hausratversicherung
Aufgehebelte Wintergartentür Gebäudeschaden
Versichert Gebäudeversicherung
Reparaturkosten nach Einbruch
Durchnässte Möbel nach Glasbruch und Regen
Versichert Hausratversicherung

Warum der Wintergarten ein Glas-Sonderfall ist

Ein Wintergarten besteht schnell aus 20 bis 40 Quadratmetern Spezialverglasung – oft Isolierglas, Sicherheitsglas oder beschichtetes Sonnenschutzglas. Eine einzelne Dachscheibe kann 500 bis 1.500 Euro kosten, inklusive Montage in der Höhe auch deutlich mehr. Bei einem größeren Bruchschaden summiert sich das rasant.

Genau deshalb ist die Tarif-Frage entscheidend: Die Schleswiger Glasversicherung deckt Wintergarten-Scheiben ausschließlich im Top Plus – dort dann als Sach- oder Geldleistung ohne pauschale Obergrenze. Dazu passen weitere Top-Plus-Leistungen wie geschaffen zum Wintergarten: Kran- und Gerüstkosten bis 1.500 Euro (bei Dachverglasung oft nötig), die Erneuerung von Folien und Anstrichen bis 1.500 Euro (Sonnenschutzfolien!) und Sicherheitsverglasungen, die im Top Plus ebenfalls eingeschlossen sind.

Auch die klassischen Glas-Ausschlüsse gelten im Wintergarten: Kratzer und Schrammen sind kein Bruch, und das Undichtwerden der Randverbindungen von Isolierglas (beschlagene Scheiben zwischen den Ebenen) ist kein versicherter Schaden – das ist ein Fall für die Gewährleistung des Herstellers.

Der Inhalt: Hausrat im Glashaus

Wintergärten werden heute als vollwertige Wohnräume genutzt – entsprechend wertvoll ist die Einrichtung. Für die Hausratversicherung gilt: Der Wintergarten ist Teil des Versicherungsorts, das Inventar ist voll mitversichert.

Zwei Punkte verdienen Aufmerksamkeit: Erstens die Versicherungssumme – wer den Wintergarten neu einrichtet (Loungemöbel, Elektronik, hochwertige Pflanzen), sollte prüfen, ob die Summe noch zum gewachsenen Hausrat passt. Zweitens der Einbruchschutz: Wintergärten gelten als beliebter Einstiegspunkt für Einbrecher. Abschließbare Griffe, Pilzkopfverriegelungen und einbruchhemmende Verglasung senken das Risiko – und die Gebäudeversicherung der Schleswiger ersetzt Reparaturkosten für Gebäudebeschädigungen nach einem Einbruch (Top: bis 10.000 Euro, Top Plus: bis Versicherungssumme).

Praxis-Tipps für Wintergarten-Besitzer

Gebäudeversicherung informieren: Ein nachträglich angebauter Wintergarten ist eine wertsteigernde Baumaßnahme – dem Versicherer melden, sonst droht Unterversicherung.

Glas-Tarif prüfen: Wintergarten-Scheiben nur im Top Plus – wer den Tarif Top hat, sollte über das Upgrade nachdenken.

Beschattung bei Hagelwarnung: Außenmarkisen einfahren (Sturmschäden an ausgefahrenen Markisen sind kritisch), empfindliche Einrichtung bei Unwetterwarnung aus dem Glasbereich räumen.

Scheiben und Rahmen pflegen: Verstopfte Entwässerungsrinnen führen zu Wasserschäden, die als Wartungsmangel gelten können. Regelmäßige Reinigung dokumentieren.

Werte dokumentieren: Einrichtung des Wintergartens fotografieren und Belege sammeln – für den Fall der Fälle.

FAQ: Wintergarten versichern

Fazit: Drei Bausteine, ein sorgenfreier Glaspalast

Der Wintergarten braucht das Zusammenspiel von Gebäudeversicherung (Konstruktion und Wettergefahren), Glasversicherung im Top Plus (der alltägliche Bruch) und Hausratversicherung (die Einrichtung). Wer diese drei Bausteine aufeinander abstimmt und den Anbau dem Gebäudeversicherer meldet, genießt die Glasoase ohne Hintergedanken.