Warum Frost Rohre sprengt
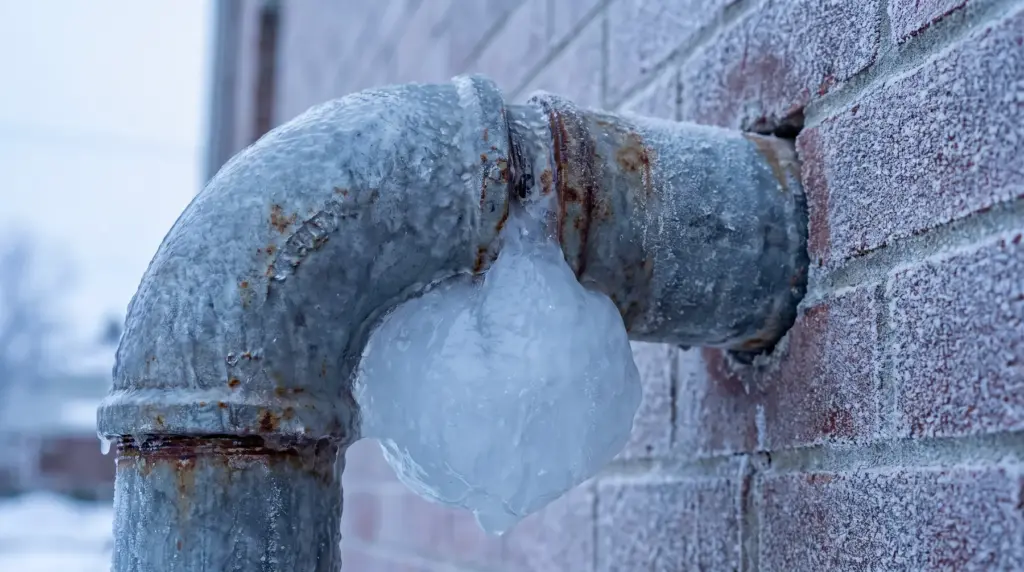
Wasser braucht beim Gefrieren etwa neun Prozent mehr Platz. In einem geschlossenen Rohr entsteht ein Druck, dem auch Kupfer und Kunststoff irgendwann nicht standhalten. Gefährlich sind vor allem selten benutzte Leitungen: die Außenzapfstelle, Rohre im unbeheizten Keller oder in der Garage, Leitungen im Gartenhaus und alles, was flach unter der Erde liegt.
Solange es friert, merkt oft niemand etwas. Erst beim Tauwetter läuft das Wasser aus dem Riss, und dann meist tagelang unbemerkt. Die Bedingungen unterscheiden deshalb zwei Dinge: den Bruchschaden am Rohr selbst und den Leitungswasserschaden, also die Nässe an Gebäude und Einrichtung.
Frostbedingte Bruchschäden in der Wohngebäudeversicherung
Für das Rohr selbst und Schäden am Gebäude ist die Wohngebäudeversicherung zuständig. Sie versichert frostbedingte Bruchschäden an Rohren der Wasserversorgung innerhalb des Gebäudes, also an Zu- und Ableitungen, ebenso an Heizungs-, Klima-, Wärmepumpen- und Solarheizungsanlagen – in allen drei Produktlinien. Als innerhalb gilt der gesamte Baukörper einschließlich Bodenplatte. Rohre von Solarheizungen auf dem Dach zählen als Beispiel ebenfalls dazu.
Außerhalb des Gebäudes greift die Grundfassung der Wohngebäudebedingungen nur für Zuleitungsrohre und Heizungsrohre. Für Ableitungsrohre, also die Abwasserseite, hat die Schleswiger eine eigene Erweiterung: Frostbedingte und sonstige Bruchschäden sowie Leitungswasserschäden an Ableitungsrohren sind in allen drei Produktlinien bis zur Versicherungssumme versichert, unabhängig davon, ob sie der Gebäudeversorgung dienen. Dafür gilt eine Selbstbeteiligung von 2.500 € in Basis und Top sowie 1.500 € in Top Plus.
Frostbedingte Bruchschäden in der Wohngebäudeversicherung
| Rohr und Lage | Basis | Top | Top Plus |
|---|---|---|---|
| Zu- und Ableitungsrohre innerhalb des Gebäudes mit Gebäude- oder Anlagenversorgung, inkl. Bodenplatte |
|
|
|
| Armaturen innerhalb von Gebäuden Wasser- und Absperrhähne, Ventile, Wassermesser |
|
|
|
| Ableitungsrohre außerhalb des Gebäudes auf dem Versicherungsgrundstück, nicht unmittelbar unter der Bodenplatte |
Versichert
SB 2.500 €
|
Versichert
SB 2.500 €
|
Versichert
SB 1.500 €
|
| dieselben Ableitungsrohre mit Dichtheitsprüfung Nachweis nach DIN 1986-30 und DIN EN 1610 |
Versichert
keine SB
|
Versichert
keine SB
|
Versichert
keine SB
|
| Ableitungsrohre unterhalb der Bodenplatte stillgelegte oder abgeschaltete Rohre ausgeschlossen |
|
bis 5.000 € | bis 10.000 € |
| Rohre außerhalb oder unter der Bodenplatte ohne Gebäudeversorgung | bis 1.500 € | bis 1.500 € | bis 5.000 € |
| Gasrohre außerhalb von Gebäuden mit Gebäude- oder Anlagenversorgung | bis 1.000 € | bis 5.000 € |
|
| Kosten für Wasser-, Gas- und Heizölverlust einschließlich Stromverlust aus Stromspeichern | bis 1.000 € | bis 5.000 € | bis 10.000 € |
Zwei Zeilen lohnen Aufmerksamkeit. Unterhalb der Bodenplatte sind Ableitungsrohre in Basis ausgenommen, in Top bis 5.000 € und in Top Plus bis 10.000 € gedeckt. Für stillgelegte oder abgeschaltete Rohre besteht dort kein Schutz. Eine alte Leitung solltest Du also fachgerecht zurückbauen lassen.
Die Dichtheitsprüfung spart Dir die Selbstbeteiligung
Der praktischste Hebel: Kannst Du nach einem Schaden nachweisen, dass eine Dichtheitsprüfung nach DIN 1986-30 und DIN EN 1610 frist- und fachgerecht durchgeführt wurde, entfällt die Selbstbeteiligung der Wohngebäudeversicherung für Ableitungsrohre vollständig. Wurde dabei eine Undichtigkeit festgestellt, musst Du zusätzlich nachweisen, dass sie behoben wurde.
Eine Prüfung, die ein paar Hundert Euro kostet, kann im Schadenfall also 2.500 € wert sein. Bewahre das Prüfprotokoll zusammen mit den Rechnungen auf.
Deine Pflichten in der kalten Jahreszeit
Beim Frost sind die Obliegenheiten, also die vertraglichen Pflichten, besonders streng. Sie stehen in § 16 der Wohngebäudeversicherung und in vergleichbarer Form auch in der Hausratversicherung – sie gelten also für Eigentümer wie für Mietende.
Infobox: Diese drei Pflichten gelten
- Versicherte Sachen, insbesondere wasserführende Anlagen, Dächer und außen angebrachte Sachen stets in ordnungsgemäßem Zustand halten und Mängel unverzüglich beseitigen lassen
- Nicht genutzte Gebäude oder Gebäudeteile zu jeder Jahreszeit ausreichend häufig kontrollieren und dort alle wasserführenden Anlagen absperren, entleeren und entleert halten
- In der kalten Jahreszeit alle Gebäude und Gebäudeteile beheizen und das ausreichend häufig kontrollieren – oder eben absperren und entleeren
Verletzt Du eine dieser Pflichten, kann die Schleswiger kündigen oder ganz bzw. teilweise leistungsfrei sein. In der Hausratversicherung gilt die Beheiz- oder Entleerungspflicht für die Wohnung entsprechend.
Wer über den Winter länger wegfährt, sollte jemanden mit dem Nachsehen beauftragen.
- Außenzapfstellen abstellen, entleeren und den Schlauch abnehmen
- Absperrventile für die Außenleitungen schließen, auch im Gartenhaus
- Rohre in unbeheizten Räumen dämmen, besonders an Außenwänden und in Durchgängen
- Heizung in selten genutzten Räumen nicht ganz abdrehen, Frostschutzstellung nutzen
- Fenster in Keller und Treppenhaus schließen, Kippstellung ist im Winter der Klassiker
- Bei Abwesenheit: Heizung laufen lassen und die Kontrolle organisieren
Leitungsbruchschäden in der Hausratversicherung
Für Deine Einrichtung ist die Hausratversicherung zuständig, nicht die Wohngebäudeversicherung. Bruchschäden an Rohren deckt sie nur, soweit die Rohre oder Installationen selbst zum versicherten Hausrat gehören, also vor allem auf eigene Kosten eingebaute Sachen. Wichtiger ist der Nässeschaden: Was Möbel, Teppiche, Elektrogeräte und Kleidung durch austretendes Leitungswasser abbekommen, ist in allen Produktlinien zum Neuwert versichert. Bruchschäden an Armaturen sind in Top bis 500 € und in Top Plus bis zur Versicherungssumme gedeckt.
FAQ: Frostschaden am Rohr
Die Wohngebäudeversicherung ersetzt die Kosten für Wasser-, Gas- und Heizölverlust, in Basis bis 1.000 €, in Top bis 5.000 € und in Top Plus bis 10.000 €.
Fazit: Vorsorge im Herbst, Nachweis in der Schublade
Frostschäden an Rohren sind gut abgesichert, aber die Details entscheiden: Innerhalb des Gebäudes greift der Schutz in allen Produktlinien, bei Ableitungsrohren im Erdreich kommt eine Selbstbeteiligung hinzu, und unter der Bodenplatte macht die Produktlinie den Unterschied. Zwei Dinge hast Du selbst in der Hand: den Frostcheck vor dem ersten Minusgrad und die Dichtheitsprüfung, die Dir die Selbstbeteiligung erspart. Welche Grenzen in Deinem Vertrag gelten, schauen wir gern gemeinsam an.